El Mercado Reacciona Ante la Victoria de Lula, una Lección para Argentina
Impacto del Resultado Electoral en Brasil
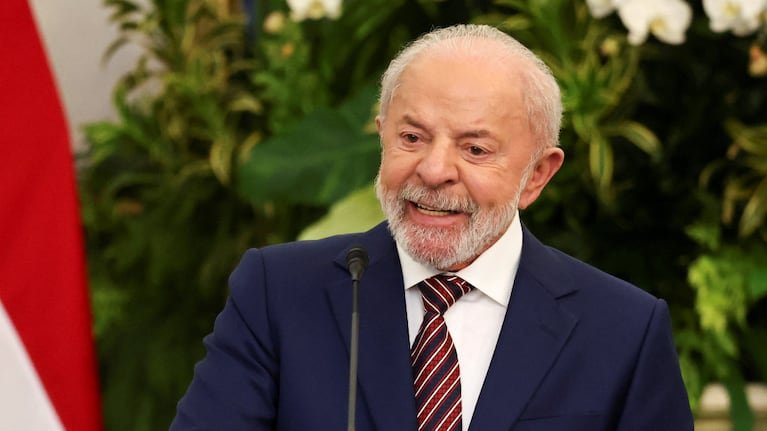
El 25 de octubre, Lula da Silva se coronó ganador de su cuarta elección presidencial. Sin embargo, la reacción del mercado fue adversa, ya que el día siguiente, el dólar se incrementó en un 8%, marcando su mayor aumento diario desde 1999. La bolsa de San Pablo sufrió una caída del 14% (20% en dólares), el descenso más significativo desde la pandemia.
Lecciones del Pasado
Hace un par de semanas, se argumentó que el camino de Grecia no es un modelo a seguir para Argentina, pero existe una alternativa más cercana a considerar. En 2002, la mera posibilidad de que Lula asumiera la presidencia desencadenó una corrida cambiaria, con el dólar pasando de menos de 2.5 a casi 4 reales y el riesgo país escalando de 700 a 2400 puntos.
Durante su campaña, Lula lanzó la “Carta al Pueblo Brasileño”, donde a pesar de prometer transformaciones, aseguraba el respeto por contratos y obligaciones. Sostenía que mantendría un superávit primario para controlar la deuda y reafirmaba su compromiso con la lucha contra la inflación. No obstante, la turbulencia continuó hasta el día de la elección. Los discursos por sí solos no apaciguaron al mercado; lo que realmente calmo las aguas fue lo que siguió después.
Resultados Económicos
- Superávit primario mantenido
- Tasas de interés positivas en términos reales
- Acumulación de reservas
- Libre movilidad de capitales
- Ningún incumplimiento de contratos
El mercado prosperó sin precedentes. En 2008, el dólar se devaluó a 1.60 reales, el riesgo país alcanzó su mínimo histórico en 2007, y la bolsa multiplicó su valor por 9 entre 2002 y 2008, aumentando las reservas de 38.000 a 288.000 millones de dólares.
Paralelismos con Argentina
Al igual que Brasil, Argentina había comenzado su camino con buen pie. En el 2005, el país cerró un canje de deuda con una economía en crecimiento, superávit fiscal y de cuenta corriente, junto a una inflación en niveles manejables. Sin embargo, se desvió de ese sendero.
Tres Desvíos Críticos
Los principales errores fueron:
- La intervención del INDEC desde 2007, lo que envió un mensaje negativo al mercado: no confiar en el peso.
- La implementación del cepo cambiario en 2011, que redujo significativamente las reservas.
- El endeudamiento bajo la administración de Macri, que introdujo un modelo macroeconómico inconsistente y dependiente de deuda externa.
Reacciones del Mercado
A pesar de la crítica situación fiscal en Brasil, el riesgo país no subió drásticamente. La bolsa sufrió una caída, indicando que el mercado prefiere gobiernos que priorizan las inversiones sobre el bienestar laboral. Sin embargo, esta dicotomía es engañosa y, a largo plazo, el mercado puede recuperar su estabilidad, tal como ocurrió en 2002.
Conclusión y Reflexión para Argentina
Si bien el mercado a veces castiga sin causas evidentes, esto no justifica decisiones inconsistentes. En situaciones críticas, el mercado no se recupera; el deterioro puede perpetuarse. Brasil desde 2002 y Argentina desde 2007 ilustran este fenómeno. El objetivo no debe ser simplemente complacer al mercado, sino lograr una estabilidad macroeconómica que permita la mejora social.
En este sentido, a nivel político en Argentina, se requiere un consenso similar al que tuvo Brasil por doscientos años, donde distintos presidentes trabajaron en pro del crecimiento y la estabilidad.